

“절차 위반 과세는 취소”… 법원·심판원, ‘적법절차 원칙’ 엄격 적용 기조 명확화
작성일
세무조사 사전통지 생략·범위 확대 미통지·결과통지 지연 등 절차적 하자 독자적 취소 사유로 확립
대법원(2024두66839), 조사결과 통지기한 20일 미준수 과세처분 취소 원심 판결 확정
미국·유럽 등 주요국 적법절차(Due Process) 확립 선례 타산지석… “사후 해명으로도 하자 치유 불가”
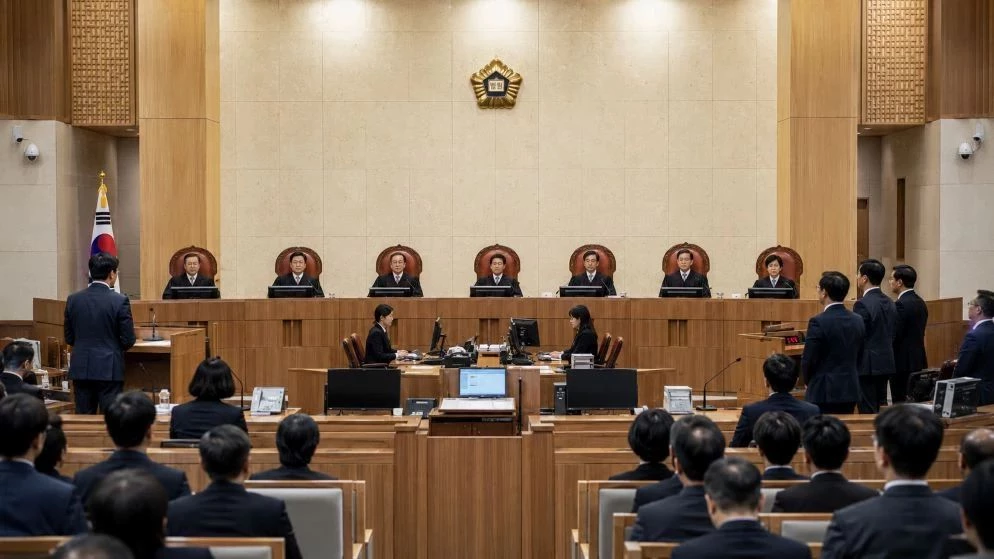
[세종=위키트리 양완영 기자] 국가 과세권 행사 과정에서 납세자의 절차적 권리를 침해한 과세처분을 독자적 취소·무효 사유로 판단하는 사법부와 조세심판원의 기조가 더욱 공고해지고 있다.
과거 실체적 조세채권 확보나 행정 편의주의에 밀려 부수적으로 취급되던 절차적 정당성이 헌법상 ‘적법절차 원칙(Due Process of Law)’에 따라 엄격하게 적용되면서, 과세관청의 절차 준수 중요성이 조세행정의 핵심 과제로 부상했다
특히 헌법재판소는 지난 1992년 12월 24일 선고한 결정(92헌가8)을 통해 헌법 제12조에 명시된 적법절차의 원칙이 단순히 형사소송 절차에만 국한되는 것이 아니라, 세무행정을 포함한 국가 공공기관의 행정작용 및 공권력 행사 전반에 걸쳐 엄격히 지켜져야 하는 대원칙임을 판시한 바 있다. 이러한 헌법적 선언은 최근 조세 행정 영역에서 법원과 심판원이 과세관청의 절차 위반을 엄단하는 핵심 법리적 토대가 되고 있다.
최근 대법원 및 조세심판원의 주요 결정례와 논문 등에 수록된 판례 경향 분석에 따르면, 세무조사 대상자 선정부터 사전통지, 조사범위 확대 통지, 결과통지, 과세전적부심사에 이르기까지 전 과정에 걸친 절차적 위법은 사후 해명이나 불복 기회 부여만으로 치유될 수 없다는 법리가 확립됐다
실제로 대법원(2025. 4. 3. 선고 2024두66839 판결)은 세무조사결과의 통지기한(국세기본법 제81조의12 제1항에 따른 20일)을 준수하지 않은 채 이루어진 증여세 부과처분을 취소한 서울고등법원 원심을 확정하며, 통지기한 미준수는 단순한 형식적 흠결이 아닌 과세처분의 효력을 부정할 정도의 중대한 절차적 하자에 해당함을 다시금 확인했다
조세심판원 역시 세무조사 사전통지서에 법적 근거만 적고 구체적인 ‘조사대상 선정사유’를 기재하지 않거나, 막연한 증거인멸 우려를 이유로 사전통지를 생략한 경우(조심 2025중1805)를 엄격한 위법으로 판단하고 있다. 아울러 조사범위 확대 통지를 누락한 세무조사(조심 2017서3349)에 대해서도 법정 문서 통지 의무를 위반한 중대한 하자로 보아 과세를 취소하는 등 납세자의 방어권 보장을 최우선으로 다루고 있다.
해외 주요 선진국의 경우 미국 헌법상의 적법절차 조항(Due Process Clause)이나 독일 민주법치국가 원리에 따라 세무행정상 적법절차 위반을 엄격히 통제하고 있다. 미국의 경우 국세청(IRS)의 무단 절차 생략이나 권리범위 침해로 수집된 과세 자료는 형사 절차의 '독수독과(Fruit of the Poisonous Tree) 이론'에 준하여 과세 근거에서 배제되며, 유럽연합(EU) 주요국 또한 납세자의 알 권리와 불복권 보장을 강행 규정으로 다루고 있다.
전문가들은 이러한 판례 경향이 "실체적 조세정의 실현도 반드시 적법절차라는 올바른 과정을 거쳐야 한다"는 헌법적 가치를 재확인해 준다고 입을 모은다. 과세관청이 실체적 소득이나 과세표준의 정당성만을 내세워 행정 절차를 소홀히 할 경우 과세처분 자체가 무효화될 수 있는 만큼, 사전통지 및 결과통지 등 세무조사 전반에 걸친 절차 관리 체계 재정비가 시급해 보인다