

앤트로픽 매출 650억 달러, 오픈AI보다 250억 달러 많다…중국 6개사 합계의 6배
작성일
앤트로픽 650억·오픈AI 400억 달러, 중국 6사 합계는 110억 달러
에포크 AI 추정…IPO 공시상 앤트로픽 10월 런레이트는 810억 달러
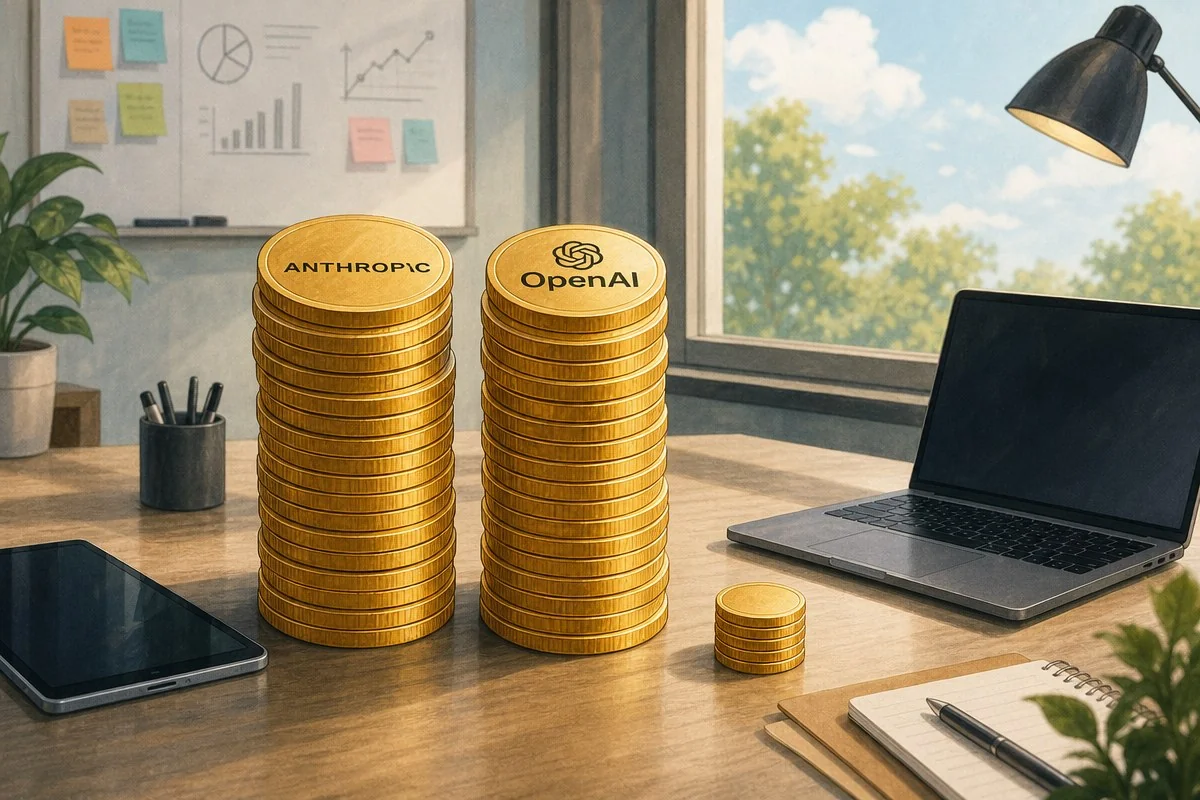
미국 AI 양대 연구소의 연환산 매출이 중국 상위 6개 AI 기업을 합친 것보다 10배 가까이 많다는 추정이 나왔다. 에포크 AI(Epoch AI)가 2026년 기준 런레이트(현재 매출 속도를 1년치로 환산한 값)를 비교한 결과다. 앤트로픽이 약 650억 달러, 오픈AI가 약 400억 달러로 합계 1,050억 달러(약 140조 원, 1달러 1,336원 기준)다. 중국 6개사는 모두 합쳐 약 110억 달러였다.
관련 보도에 따르면 이 격차가 공개된 시점은 앤트로픽의 나스닥 상장 예정일인 11월 19일(현지시각)을 며칠 앞둔 때다. 앤트로픽 기업가치는 1조 4,000억 달러가 제시된 상태다. 이 글에서는 이미 알려진 상장 조건보다 매출 비교가 보여주는 구도에 초점을 맞춘다.
1,050억 달러 대 110억 달러…격차 9.5배, 940억 달러
에포크 AI가 비교한 중국 쪽 기업은 바이트댄스, 알리바바, Z.ai, 문샷AI, 딥시크, 미니맥스 등 6곳이다. 미국 2개사의 연환산 매출은 이들 합계의 약 9.5배로 계산된다. 금액으로는 약 940억 달러 차이다. 앤트로픽 한 곳만 떼어놓아도 중국 6개사 합계의 거의 6배에 이른다.
다만 이 수치에는 단서가 붙는다. 보도에 따르면 비교 대상은 서로 다른 보고 기간에서 가져온 추정치다. 또 이들 기업만 집계한 것이어서 각국에서 발생하는 AI 매출 전체를 반영하지는 않는다. 보도는 이런 한계가 있어도 미국 연구소들이 AI를 파는 능력에서 얼마나 앞서 있는지는 보여준다고 평가했다.
수치가 의미하는 바는 기업 고객이 실제로 돈을 낸다는 점이다. 보도는 기업들이 미국 최첨단 모델에 대규모로 비용을 지불하고 있으며 유통 채널도 넓어지고 있다고 짚었다. 중국 쪽 선두 기업들도 성장하고는 있지만 출발점인 매출 규모 자체가 훨씬 작다는 것이 핵심이다.
10월 연환산 매출 810억 달러…에포크 추정치보다 160억 달러 많아
에포크 AI 추정에서 두 미국 연구소의 순위는 앤트로픽이 먼저다. 앤트로픽 650억 달러는 오픈AI 400억 달러보다 250억 달러 많고 약 1.6배 규모다. 오픈AI의 매출 규모가 앤트로픽보다 작게 잡힌 비교라는 점이 눈에 띈다.
앤트로픽의 최근 수치는 이보다 더 높다. 보도에 따르면 회사의 IPO 공시는 10월 기준 연환산 매출을 약 810억 달러로 제시했다. 에포크 AI 수치(650억 달러)보다 약 160억 달러 많다. 보도는 에포크 AI 수치가 집계된 이후에도 매출 기반이 계속 커졌다며 앤트로픽의 매출이 복리로 늘고 있다고 해석했다.
이 810억 달러를 중국 6개사 합계 110억 달러와 나란히 놓으면 격차는 7배를 넘는다. 보도는 10월 런레이트가 격차가 여전히 벌어지고 있음을 시사한다고 전했다. 단 서로 다른 시점의 수치를 섞은 단순 비교이므로 엄밀한 배수로 읽기는 어렵다.
아마존·구글 클라우드가 보여준 수요
매출 격차를 뒷받침하는 근거로는 클라우드 사업자들의 실적이 제시됐다. 아마존 앤디 재시(Andy Jassy) 최고경영자는 3분기 실적 발표에서 자사 AI 서비스 베드록(Bedrock)의 토큰 처리량이 전년 대비 17배 가까이 늘고 있다고 말했다. 포춘 500대 기업이 이 서비스에 쓰는 돈도 7배 가까이 증가했다. 그는 이 수요를 앤트로픽·오픈AI와 직접 연결했다. 재시 CEO는 “우리는 폐쇄형 모델과 앤트로픽, 오픈AI의 모델 같은 모델을 모두 갖고 있다”고 말했다.
AWS(아마존웹서비스)의 수주 잔고는 5,780억 달러다. 재시 CEO는 대형 고객의 용량 약정과 관련해 “2027년과 2028년, 그리고 2029년 일부까지 가시성이 매우 좋다”고 밝혔다. 구글 클라우드 매출은 전년 대비 103% 늘어 307억 1,000만 달러를 기록했다. 보도는 두 수치가 유료 고객의 폭넓은 수요를 가리킨다고 설명했다.
투자 부담도 상당하다. 아마존은 해당 분기에 772억 6,000만 달러를 설비투자에 썼고 2026년 연간 현금 설비투자 전망치 약 2,200억 달러를 되풀이했다. 최근 12개월 기준 잉여현금흐름은 424억 달러 순유출이다. 아마존 최고재무책임자는 AI 사업의 마진이 핵심 AWS 마진보다 “여전히 낮다”고 말했다.
알리바바는 45% 성장했지만…중국이 안은 변수
중국 선두 업체의 성장세도 가볍지 않다. 알리바바의 AI 클라우드·컴퓨팅 매출은 전년 대비 45% 증가했다. 시장조사업체 옴디아(Omdia)는 알리바바를 중국 AI 클라우드 시장 1위(점유율 38.1%)로 평가했다. 그러나 알리바바의 최근 분기 설비투자는 99억 7,000만 달러로, 아마존의 772억 6,000만 달러와 7배 이상 벌어진다.
투자 환경에서도 차이가 난다. 보도에 따르면 중국 업체들은 수출 통제 아래에서 사업을 하고 있다. 앤트로픽의 상장 서류도 이 수출 통제를 규제 위험 요인으로 적었다. 또 다른 보도는 엔비디아 관련 이슈가 중국의 칩 접근과 규제 강화에 대한 우려를 키웠다며 알리바바 주가가 올해 35% 하락했고 일주일 새 14% 떨어졌다고 전했다.
앤트로픽에게도 숙제는 남아 있다. 보도는 1조 4,000억 달러라는 몸값이 지속적인 성장과 개선된 단위 경제성, 오래가는 경쟁 우위를 요구한다고 짚었다. 투자자가 사게 될 회사는 장기이익신탁(Long-Term Benefit Trust)의 감독을 받는 공익법인(PBC)이다. 이 구조에서는 주주 수익과 안전이라는 사명 사이의 균형을 맞춰야 한다.