

"국민연금 55만원 넘으면 기초연금 깎인다" 일부러 당겨 받아 '50~80만원' 맞추기
작성일
"기초연금 감액 피하려 조기연금 신청하는 분 많아"
기초연금이 깎일까 봐 국민연금을 일부러 당겨 받아 수령액을 낮추는 사례가 연금 상담 현장에서 확인됐다. 국민기초생활보장 생계급여가 줄어드는 것을 피하려고 국민연금을 일시금으로 돌려달라는 요구도 나왔다.
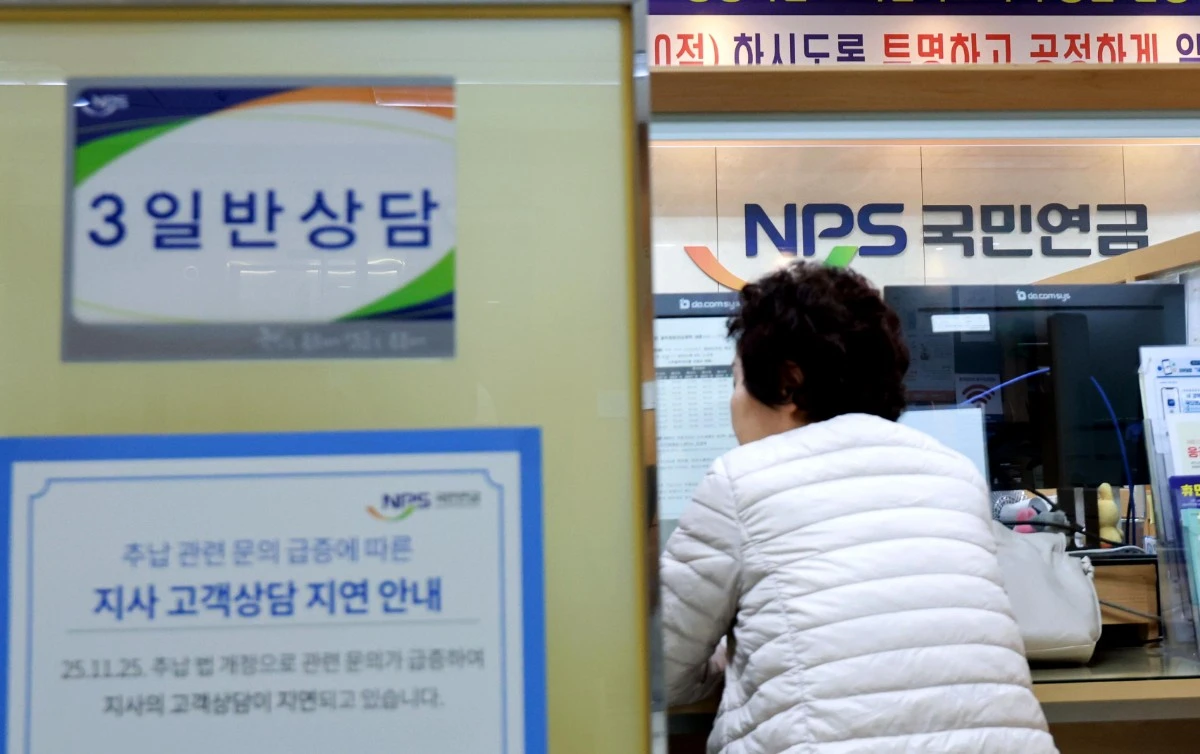
한국보건사회연구원이 펴낸 '중고령층 소득공백(Income Crevasse)의 현황과 대응 방안' 보고서에 담긴 내용이다. 연구책임자는 정해식 한국보건사회연구원 연구위원이다. 연구진은 만 55세 이상 은퇴자·은퇴 예정자를 대상으로 집단심층면접(FGI)을 진행했다. 국민연금공단 노후준비 상담 담당자들도 따로 인터뷰했다.
“55만원 넘으면 깎여”…기초연금 지키려 국민연금 줄인다
상담 담당자들은 '국민연금-기초연금-국민기초생활보장제도'가 얽히면서 취약계층이 오히려 사각지대로 밀려나고 있다고 전했다. 국민연금 급여액이 많지 않은 저소득층은 기초연금 연계감액을 우려해 국민연금을 계속 내거나 완전노령연금을 받는 것을 꺼렸다. 국민연금이 일정 수준을 넘으면 기초연금이 줄어 두 급여를 합친 금액이 크게 달라지지 않는 구간이 있기 때문이다. 현행 제도에서는 국민연금 급여액이 기초연금 기준연금액의 150%를 넘으면 기초연금이 감액될 수 있다.
비수도권 지역의 한 공단 담당자는 "국민연금이 55만원 정도를 초과하면 기초연금 수령 금액이 줄어들잖아요"라고 말했다. 그러면서 “50~80만원 정도에 머물려고 그렇게 맞춰서 조기연금으로 신청하는 분들이 많아요”라고 했다. 조기노령연금은 1년 일찍 받을 때마다 연금액이 연 6%씩 깎인다. 깎인 금액은 평생 유지된다.
기초생활보장 수급자 사이에서는 다른 형태의 회피가 나타났다. 생계급여는 국민연금 월 급여액만큼 감액된다. 이 때문에 수급자들은 과거에 낸 국민연금 보험료를 손해로 여겼다. 결국 국민연금을 일시금으로 청구하는 사례가 생겼다. 일시금은 소득으로 간주되지 않아 기초생활보장 수급 자격을 잃지 않는다는 점을 이용한 것이다. 또 다른 담당자는 "이거 일시금 달라, 나 냈는데 이거 왜 돌려주지 않느냐, 나 탈락되니까 돌려달라, 이러시는 분들이 종종 있어요"라고 전했다. 감액을 우려해 급여 청구를 미루는 사례도 있었다.
일을 줄이는 경우도 있었다. 담당자들은 기초연금이나 생계급여를 받는 취약계층일수록 수급 지위를 지키려고 근로활동을 스스로 제약하는 모습을 자주 봤다고 했다. 한 담당자는 "수급 지위를 유지하려고 국민연금을 더 내지 않겠다, 이 정도만 받겠다고 하시는 거죠"라고 말했다. 이어 "오히려 받기 위해 나를 바꾸고, 그러다 보니 점점 더 일도 안 하게 되고 안타깝죠"라고 했다.
감액률 6%를 ‘70%’로 오인…”84세 넘게 살면 늦게 받아야"
연금을 받을 당사자들은 제도를 정확히 알지 못했다. FGI 참여자 일부는 조기노령연금 감액 폭을 연 6%가 아닌 0.6%나 70%로 잘못 알고 있었다. 더 일찍 받을 수 있는데도 65세가 돼야만 연금을 받을 수 있다고 오해한 참여자도 있었다.
정보통신회사 사무직에서 은퇴한 62세 남성 참여자는 "조기 신청하면 70%인가 깎아서 안 준다고 그래서, 저는 국민연금 많지도 않은데 거기서 더 깎이면 안 될 것 같아요"라고 말했다. 그는 "솔직한 말로 내 돈인데, 내 돈 갖고 있으면서 그거를 깎고 주거나 이자를 많이 주는 것도 아니고"라고 말했다.
기대수명을 따져 고민하는 참여자도 있었다. 건물관리·사무직에서 은퇴한 또 다른 62세 남성은 "보니까 84세 이상 넘게 살면 늦게 받아야 이익인 거고, 그전에 죽으면 빨리 받는 게 이득이라고 계산서에 나오더라고요"라고 했다. 그는 "내가 80까지 살 수 있을까? 그 고민으로 아직 결정을 못 내렸어요"라고 말했다. 국민연금 예상 수급액이 220만원으로 비교적 많은 참여자조차 이 금액이 충분하지 않다고 봤다. 또 다른 참여자는 연금이 "용돈일 뿐이지 생활비 자체는 안 될 것 같다"고 했다.
연금 월 150만원 넘어야 일 줄여…퇴직연금 수급률 1.4%
연금을 받기 시작해도 일을 그만두기는 어려웠다. 연구진이 경제활동인구조사 고령층 부가조사를 분석한 결과다. 1961~1964년생 가운데 국민연금 지급개시 전 공백기에 연금을 받는 사람은 17.3%였다. 60세 13.4%에서 61세 18.5%, 62세 22%로 늘었다. 수령액 중위값은 월 70만원이었다. 하위 25% 경계값은 37만원, 상위 25% 경계값은 200만원이었다. 이 수령액은 공적연금과 개인연금을 합친 금액이다.
연금액이 웬만큼 크지 않으면 고용률은 거의 떨어지지 않았다. 공백기 연금 비수령자의 고용률은 67%였다. 월 25만원 미만 수령자는 62.8%, 25만~50만원 수령자는 62.7%였다. 50만~75만원 수령자는 57.4%였다. 고용률이 크게 꺾인 구간은 150만원 이상이었다. 150만~200만원 수령자는 53.5%, 200만원 이상 수령자는 44.1%였다. 보고서는 국민연금 평균 수령액 수준인 월 60만원 안팎(2025년 가치)의 연금으로는 근로를 대체하지 못한다고 분석했다. 근로가 눈에 띄게 줄어드는 지점은 월 150만원 부근이었다.
연금을 받으며 일하는 사람의 일자리 형태도 달랐다. 공백기 연금 수령자 가운데 주된 일자리에 남아 있는 비율은 17.3%였다. 비수령자 35.1%의 절반에 못 미친다. 주 36시간 미만 일하는 취업자 비율은 수령자 33.6%, 비수령자 25.6%였다. 보고서는 이들이 주된 일자리에서 내려온 뒤 시간을 줄여 다시 일하고 부족한 소득을 연금으로 메운다고 봤다.
상담 현장에서는 공백기 대응 순서를 퇴직연금 인출, 조기노령연금, 임의계속가입, 자산 유동화 순으로 안내하고 있었다. 그러나 퇴직연금을 연금으로 받는 사람은 드물다. 60~64세 퇴직연금 수급자는 2023년 5만9000명으로 해당 연령대 인구의 1.4%에 그쳤다. 2025년 연금 방식으로 받는 퇴직연금 계좌의 평균 적립금은 1억4891만원이었다. 일시금으로 받는 계좌는 1832만원이었다.
집을 연금으로 바꾸는 선택도 꺼렸다. 참여자들은 주택연금을 '대출'이자 '손해'로 인식했다. 비수도권 지역의 한 담당자는 "지방에서는 주택연금에 대한 인식 자체가 좋지가 않아요. 왜 내 집을 힘들게 구했는데 이걸 연금 형태로 바꾸느냐"라는 반응을 전했다.
담당자들은 노후준비 서비스가 정작 가장 필요한 계층에 닿지 못한다고 입을 모았다. 2015년 제정된 노후준비 지원법에 근거해 서비스가 제공되지만 진단과 상담은 의무가 아니다. 한 담당자는 "저희가 하는 좋은 서비스들이 있는데, 누리는 사람들 더 누리려고 하고 사각지대에 있는 사람은 더 늘어나고 있어요"라고 말했다.