

마스터카드, 스테이블코인 잔액을 130개국 카드로 쓰게 한다…글로벌 머니 플랫폼 공개
작성일
마스터카드·BVNK, 법정화폐와 스테이블코인 한 계좌에 담는 플랫폼 공개
BVNK 인수 후 첫 결합 상품…130개국 카드 발급, 2027년 200개국 확대
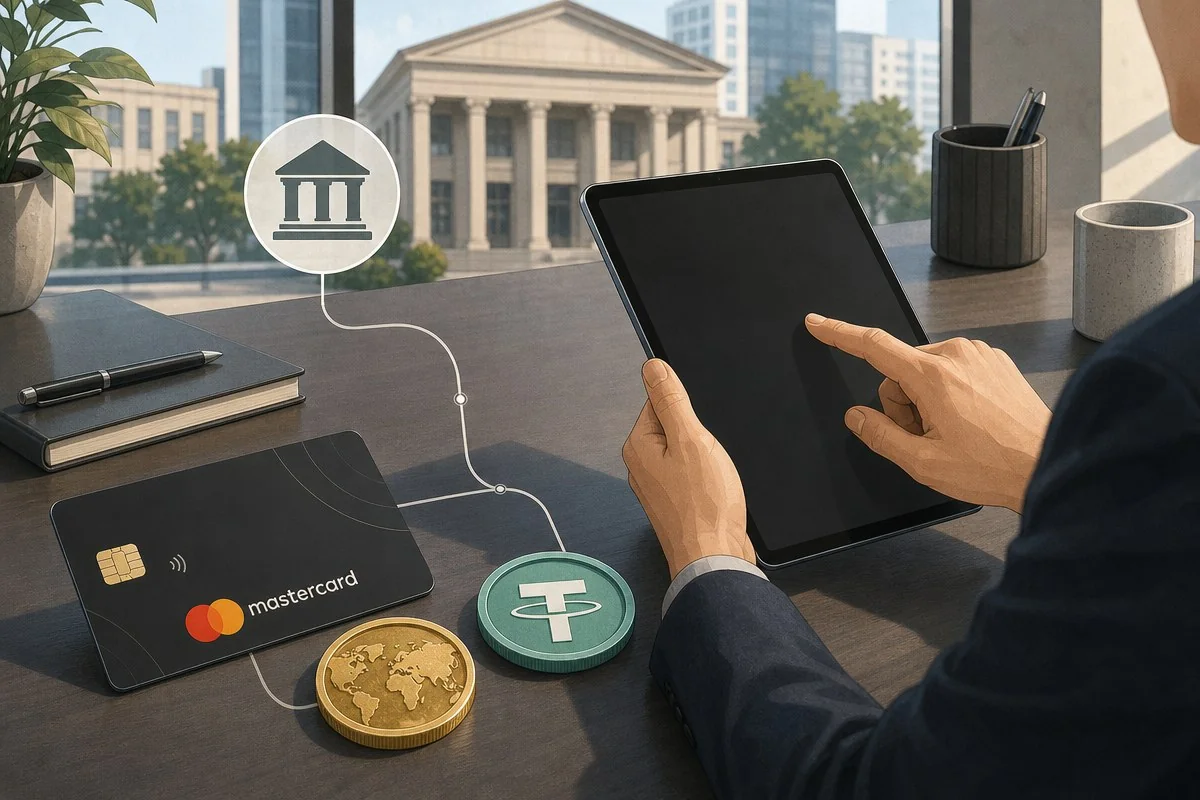
마스터카드(Mastercard)가 스테이블코인(법정화폐 가치에 연동된 가상자산)과 법정화폐를 한 계좌에서 다루는 기업용 플랫폼을 내놨다. 10월 15일(현지시각) BVNK와 함께 공개한 ‘마스터카드 글로벌 머니 플랫폼(Mastercard Global Money Platform)’이다. 마스터카드가 스테이블코인 인프라 업체 BVNK를 인수한 뒤 선보인 첫 번째 주요 결합 상품이다.
앞서 거래소 OKX가 개인 이용자용 스테이블코인 저축·결제 앱을 내놓은 것과 달리 이 플랫폼의 고객은 은행·핀테크·기업이다. 기존 은행망과 카드망에 스테이블코인 잔액을 직접 붙여 쓰게 하는 인프라라는 점이 특징이다.
하나의 API로 묶은 법정화폐와 스테이블코인
플랫폼은 마스터카드의 글로벌 결제망과 BVNK의 스테이블코인 기술을 단일 API(응용프로그램 인터페이스)로 합친 것이다. 은행·핀테크·기업은 이 API로 법정화폐와 스테이블코인을 함께 보유하는 다중 통화 계좌를 만들 수 있다. 두 자산 사이에서는 실시간 전환이 이뤄지고 스테이블코인 잔액에 연결된 카드도 발급할 수 있다.
중심에는 법정화폐와 스테이블코인 잔액을 나란히 두는 ‘글로벌 머니 계좌’가 있다. 전환은 하나의 인터페이스에서 처리된다. 보상 구조 등 계좌 옵션도 설정할 수 있다. 핀테크와 기술 업체는 이 계좌를 자사 서비스에 넣어 최종 이용자에게 보관·전환·수익 분배를 한곳에서 제공할 수 있다.
기능은 보내기·받기·전환·보관·지출·수익 창출로 나뉘는 모듈형 도구 모음이다. 일부 기능으로 시작해 필요에 따라 범위를 넓힐 수 있어 여러 업체를 따로 연결할 필요가 없다는 설명이다. 금융사가 자기 브랜드로 내놓을 수 있고 자사 자금 관리와 결제, 정산에 직접 쓸 수도 있다. 서비스는 현재 BVNK를 통해 이용할 수 있다.
170억 접점과 130개국…어디까지 닿나
은행 계좌로 돈을 보내는 기능은 마스터카드의 국경 간 결제망 ‘마스터카드 무브(Mastercard Move)’가 맡는다. 이 망은 전 세계 170억 개 접점(엔드포인트)에 닿는다. 스테이블코인 잔액 보유자가 결제를 시작하면 수취인 은행 계좌에는 현지 통화로 들어간다. 지원 범위는 2027년까지 200개 이상 국가·지역, 40개 이상 통화로 넓어질 예정이다.
카드 쪽 범위도 크다. 스테이블코인 연계 카드 발급은 130개 이상 국가에서 지원된다. 가맹점 수는 보도마다 표현이 다르다. 한 보도는 수억 곳이라고 했고 스타트업포춘(Startup Fortune)은 1억 5,000만 곳 이상이라고 전했다.
해커눈(HackerNoon)은 가맹점이 암호화폐를 만지지 않는다는 구조를 짚었다. 전환은 카드 승인 단계에서 카드 소지자와 발급사 사이에서 이뤄지고 네트워크는 법정화폐로 청산한다. 매입사에는 현지 통화로 입금된다. 가맹점이나 이용자가 새로운 온체인 절차를 따로 익힐 필요가 없다는 얘기다.
기업 재무 담당자에게 돌아가는 변화도 구체적이다. 여러 통화로 대금을 받고 공급업체에 결제하는 제조업체를 예로 들면 통화별 계좌와 업체, 선충전 잔액을 따로 운영하는 부담이 줄어든다. 유동성 관리와 전환, 채권 수취, 지급을 한곳에 모아 운전자본을 풀고 업무 속도를 높이겠다는 구상이다.
인수 후 첫 제품…6월 정산 확대가 깔아 둔 길
마스터카드는 3월 BVNK를 최대 18억 달러(약 2조 4,000억 원, 1달러 1,335원 기준)에 사기로 했다. 해커눈은 이 내용을 더블록(The Block) 보도를 인용해 전했다. 인수는 8월 3일 마무리됐다. 해커눈에 따르면 BVNK는 2021년 설립됐고 기업이 주요 블록체인에서 결제를 주고받는 인프라를 만들어 왔다.
스타트업포춘은 BVNK 인프라가 130개 이상 국가에서 돌아가고 이더리움·솔라나·폴리곤·베이스·아비트럼 등 여러 체인을 오간다고 소개했다. 온체인 결제 기능은 BVNK에서, 수취·발급·은행 지급망은 마스터카드에서 나왔다. 해커눈은 양측 사이에 별도 상업 협상이 필요 없었다는 점이 제품이 풀스택으로 나온 이유라고 풀이했다.
배경에는 6월 조치도 있다. 스타트업포춘에 따르면 마스터카드는 6월 서클의 USDC, 페이팔의 PYUSD, 리플의 RLUSD와 USDG·USDP·소파이의 SoFiUSD로 카드 정산을 확대했다. 대상 네트워크에는 이더리움·솔라나·베이스·캔톤·XRP 레저가 포함된다. 발급사와 매입사는 은행 영업시간 밖인 주말과 공휴일에도 정산할 수 있게 됐다. 크로스리버, 리드뱅크, 누베이가 미국과 중남미에서 먼저 도입한 기관에 이름을 올렸다.
BVNK의 공동 창업자 제시 헴슨스러더스는 인수 완료 당시 스테이블코인이 “더 이상 실험이 아니라 세상이 돈을 옮기는 방식의 기반 계층이 되고 있다”고 말했다. 스타트업포춘은 6월 조치가 은행 후방 업무에 가려진 배관 공사였다면 이번 플랫폼은 계좌를 가진 기업 고객 앞에 스테이블코인을 직접 내놓는 단계라고 평가했다.
초기 도입사와 비용 구조, 비자와의 경쟁
초기 도입사는 결제 처리업체 누베이, 카드 발급 플랫폼 마콰타, 온톱, 볼트 그룹, 알몬드 핀테크다. 해커눈은 다섯 곳 중 볼트 그룹 대신 빔을 이름에 올려 보도마다 명단이 엇갈린다. 해커눈은 누베이와 마콰타가 매입·카드 발급 인프라를, 온톱과 빔은 국경 간 급여·송금을, 알몬드 핀테크는 정산 쪽을 맡는다고 분석했다. 이들이 개인 이용자를 직접 상대하지 않고 하위 고객에게 기능을 재포장하는 만큼 플랫폼은 마스터카드 앱이 아니라 파트너 브랜드를 통해 퍼질 것이라는 설명이다.
누베이 경영진은 글로벌 상거래에서 돈이 국경과 전통·디지털 형태를 자유롭게 넘나들어야 하고 스테이블코인이 기업에 더 많은 선택지를 준다고 말했다. 마스터카드의 블록체인·디지털자산 담당 부사장 라지 다모다란은 상거래의 미래가 여러 형태의 돈 사이 상호운용성 위에 세워진다고 밝혔다. BVNK의 공동 창업자 겸 최고사업책임자 크리스 함세는 이 플랫폼이 스테이블코인만이 아니라 모든 형태의 돈을 위한 단일 인프라 계층이 될 것이라고 말했다.
비용은 한 덩어리가 아니다. 해커눈은 네트워크 수수료와 전환 스프레드, 발급 수수료, 국경 간 마크업, ATM 수수료가 각각 붙는다고 짚었다. 스파크 리서치 기준으로 전환 스프레드는 0~2.49%, 국경 간 마크업은 0~1.5%다. 같은 글에서 인용된 디파이라마 집계로 스테이블코인 전체 시가총액은 약 3,031억 달러, 테더는 약 1,839억 달러, USDC는 약 728억 달러다.
경쟁 구도도 뚜렷하다. 해커눈이 월스트리트 레저를 인용한 바에 따르면 비자의 스테이블코인 정산 규모는 9월 기준 연환산 약 200억 달러로 1년 전보다 200% 가까이 늘었다. 스타트업포춘은 두 네트워크가 소비자가 긁는 결제망뿐 아니라 기업이 디지털 달러를 옮기는 레일을 놓고도 다투고 있다고 봤다.
마스터카드는 이 플랫폼을 에이전틱 커머스(AI 에이전트가 자동으로 결제하는 상거래)와 토큰화 예금 같은 규제 대상 상품까지 담을 수 있는 구조로 설계했다고 밝혔다. 다만 스타트업포춘은 2027년까지 지원 범위를 넓힌다는 일정이 API가 아니라 각 시장 규제당국에 달려 있다고 지적했다.