

서클 USDC, 볼란테 결제망에 통합…SWIFT 2~5일 걸릴 정산 몇 분으로 단축
작성일
서클 USDC, 은행 결제 허브에 직접 통합돼 SWIFT·ACH와 나란히 운용
볼란테 테크놀로지스와 협력으로 정산 시간이 2~5일에서 몇 분으로 단축
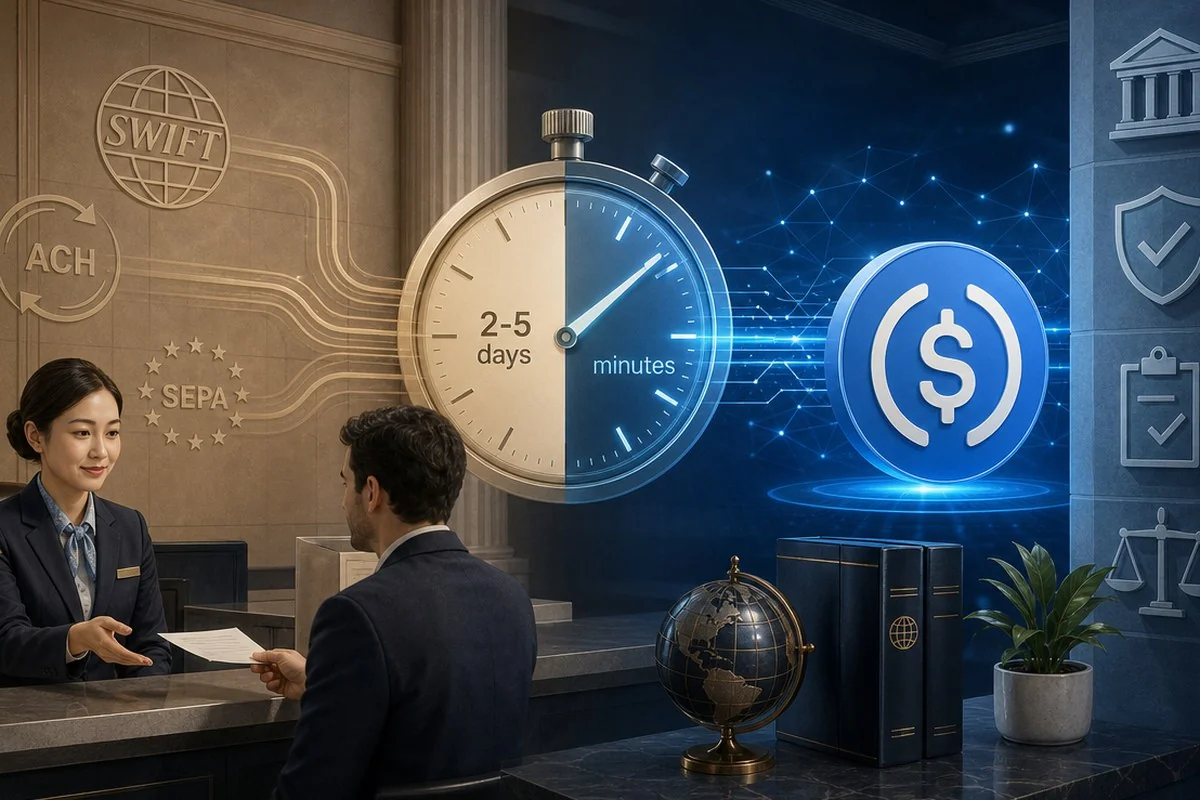
스테이블코인 결제가 은행 인프라 안으로 직접 들어온 사례가 나왔다. 페이먼트 기술기업 볼란테 테크놀로지스(Volante Technologies)와 스테이블코인 발행사 서클(Circle)이 9월 28일(현지시각) 협력을 발표했다. 은행이 USDC를 SWIFT·ACH·SEPA 같은 기존 결제망과 같은 화면에서 처리할 수 있게 하는 게 핵심이다. 별도 지갑이나 블록체인 노드, 맞춤형 연동 없이 기존 결제 오케스트레이션 계층 안에서 USDC를 다룰 수 있다는 점이 이전 시범 사업들과 다르다.
업계에서는 스테이블코인 정산이 개념 증명(proof-of-concept) 단계를 벗어나 실제 은행 인프라에 편입되는 신호로 이번 협력을 해석한다. 은행이 코어 뱅킹 시스템 자체에 USDC 처리 옵션을 넣었다는 점에서, 기존 시범 사업과 실제 상용화 사이의 간극이 좁아졌다는 평가다.
로우코드 결제 허브에 서클 API 얹었다
볼란테의 로우코드 방식 결제 서비스형(Payments as a Service) 플랫폼에 서클의 API가 결합됐다. 은행은 이 오케스트레이션 계층 안에서 USDC 결제를 발생시키고 라우팅, 청산, 정산까지 처리할 수 있다. 트레저리팀은 하나의 관제 화면에서 법정화폐와 USDC를 오가며, 발행과 상환 내역은 은행의 코어 원장에 곧바로 반영된다.
이전 JPM코인이나 개별 스테이블코인 시범 사업들은 별도 네트워크에서 운영돼 전용 유동성을 묶어두고 대조 작업 부담을 늘렸다. 볼란테-서클 모델은 USDC 정산을 ACH·SWIFT·실시간총액결제(RTGS)를 처리하는 동일 허브에 층층이 얹는 방식이다. 은행은 비용, 속도, 거래 상대방 선호에 따라 같은 화면에서 ACH나 USDC 중 하나를 골라 결제를 보낼 수 있다.
이 구조는 은행이 별도로 블록체인 네트워크를 구축해야 했던 기존 방식을, 이미 있는 결제 워크플로 엔진 안에서 레일 하나를 켜는 수준의 작업으로 바꿔놓았다는 설명이다.
SWIFT는 2~5일, USDC는 몇 분
정산 속도 차이가 가장 두드러진 변화다. 국제 은행간 결제망 SWIFT의 표준 전신 방식인 MT103은 통상 2~5일이 걸린다. USDC는 온체인에서 24시간 실시간으로 움직이기 때문에 볼란테 허브 위에서는 정산이 며칠에서 몇 분 단위로 줄어든다는 설명이다.
이 차이는 여러 자회사를 둔 기업 트레저리에 실질적 영향을 준다. 매주 자회사 12곳의 자금을 순액 정산(네팅)하는 트레저리팀이라면 유동성을 더 빨리 확보하고 각 코레스폰던트 은행에 예비로 묶어두는 자금도 줄일 수 있다는 것이 자료의 설명이다.
기업이 꼭 볼란테를 직접 쓰는 고객일 필요는 없다. 거래 은행에 USDC를 포함한 멀티레일 허브를 가동하는지 문의하면 되고, 은행이 아직 준비되지 않았다면 법정화폐와 크립토 레일을 함께 취급하는 네오뱅킹형 스테이블코인 플랫폼을 통해 국경 간 USDC 흐름을 우회할 수도 있다. 이런 플랫폼은 배후에 기존 은행 계좌를 유지한 채 고객이 USDC를 주고받고 환전할 수 있게 하고, 그 결과로 나온 법정화폐를 ACH나 전신송금으로 기업 계좌에 다시 보내주는 방식으로 기존 은행 관계를 그대로 유지시킨다.
스테이블코인 뒤엔 미 GENIUS법
USDC는 서클이 미국 국채와 현금성 자산을 담보로 보유하는 토큰화된 달러다. 결제는 퍼블릭 블록체인 위에서 발신자와 수신자 사이에 중간 경유 없이 정산된다. 지금까지 기업들은 게이트웨이를 통해 USDC 결제를 받을 수 있었지만, 그 처리는 은행 코어 원장 바깥에 머물러 있었다.
올해 서명된 미국 연방 스테이블코인법인 지니어스법(GENIUS Act)은 결제용 스테이블코인에 대한 연방 차원의 틀을 마련했다. 발행사가 토큰 대비 최소 1:1 비율로 승인된 유동자산을 보유하도록 하고, 비은행 발행사에는 인허가와 자본 요건을 부과하는 내용이다. 비은행 플랫폼이 스테이블코인 결제를 제공하려면 규제받는 발행 주체가 만든 토큰을 쓰고 고객 자금은 법이 정한 기준을 충족하는 수탁형 지갑에 보관해야 한다. 실무에서는 이런 비은행 플랫폼들이 서클처럼 규제를 받는 발행사와 적격 수탁기관에 기대는 구조다.
볼란테의 결제 허브는 SWIFT, ACH, SEPA, RTGS에 이어 USDC까지 메시지 변환과 라우팅, 정산 지시를 통합 처리한다. 허브가 서클의 API를 호출해 USDC를 발행하거나 상환하면 그 결과가 전신송금과 똑같은 방식으로 은행의 일반 원장에 기록되며, 별도 블록체인 노드를 둘 필요가 없다는 점이 강조됐다.
원장에 안 찍히던 거래, 이제 즉시 반영
통합 전에는 기업이 공급업체에 USDC로 대금을 지급해도 수동 환전 없이는 은행 원장에 좀처럼 반영되지 않았다. 이제는 B2B 스테이블코인 결제가 전신송금을 처리하던 것과 같은 인프라를 거쳐 당일 안에 기업 은행 계좌로 정산될 수 있다. 재무 담당자 입장에서는 USDC 수취가 평범한 입금 거래로 표시되고, 나가는 스테이블코인 결제도 기존 자금관리시스템이나 ERP 안에서 예약·대조·보고된다.
원세이프처럼 다중화폐 계정과 법인카드, USDC 온·오프램프를 함께 제공하는 플랫폼들은 트레저리 도구가 법정화폐와 스테이블코인 양쪽에 맞춰 설계됐을 때 어떤 일이 벌어지는지 보여준다. 재무 담당자가 하나의 대시보드에서 USDC를 법정화폐로 바꾸거나 전신송금을 보내거나 카드로 결제할 수 있다는 것이다. 볼란테-서클 백엔드가 이런 플랫폼 뒤의 은행 원장이 플랫폼 화면에 뜬 거래만큼 빠르게 스테이블코인 결제 단계를 정산할 가능성을 높인다는 설명도 나온다.
USDC로 충전된 법인카드가 발행 은행의 허브를 통해 실시간으로 정산되면 자금이 묶여 있는 기간이 사실상 0으로 줄어든다. 이 경우 지출 한도도 하루 끝에 일괄 처리하는 방식이 아니라 실시간으로 적용돼야 한다는 점이 지적됐고, 자료는 DAO 같은 조직이 USDC로 표시된 가상카드를 발급하는 사례까지 이런 구조 위에서 가능해진다고 설명했다.