

애플 목표주가 400달러로 31% 상향…폴더블 아이폰 “저평가 기회” 부각
작성일 수정일
로스차일드, 애플 목표주가 400달러로 상향…폴더블 아이폰이 핵심 근거
아이폰 울트라 1400만대 판매 전망, 공급 부족 변수도 상존
애플(Apple)의 폴더블(접는) 아이폰이 아직 시장에서 제대로 평가받지 못한 성장 동력이라는 분석이 나왔다. 로스차일드 앤 코 레드번(Rothschild & Co Redburn)의 애널리스트 팀 슐체-멜란더(Timm Schulze-Melander)는 애플 투자의견을 “중립”에서 “매수”로 상향하고 목표주가를 260달러에서 400달러로 올렸다. CNBC는 지난 월요일(현지시각) 이 소식을 전했다. 슐체-멜란더는 애플의 폴더블 스마트폰 시장 진출이 주가에 충분히 반영되지 않은 저평가된 기회라고 평가했다. 애플 주가는 최근 8% 하락했지만 올해 들어(YTD)로는 13% 오른 상태다.
“시장이 놓친 기회”…목표주가 31% 상향 근거
슐체-멜란더는 고객들에게 보낸 노트에서 “애플의 제품 로드맵이 지닌 강점과 폴더블 단말기 시장 진출은 시장에서 저평가돼 있는 것으로 보인다”고 밝혔다. 목표주가 400달러는 지난 금요일 종가 대비 약 31%의 추가 상승 여력이 있다는 의미다. 애플 주가는 월요일 프리마켓에서 0.4%가량 올랐지만 정규장에서는 0.11% 내린 305.59달러로 마감했다. 최근 12개월 기준으로는 31% 상승했다.
로스차일드는 애플 아이폰 매출이 2026회계연도부터 2030회계연도까지 시장 컨센서스를 최대 14% 웃돌 것으로 내다봤다. 연간 아이폰 판매 성장률은 약 12%로 예상했고 2030회계연도 실적 추정치는 월가 평균보다 약 18% 높게 잡았다. 폴더블 아이폰 하나가 실적 전망 전체를 끌어올리는 핵심 변수로 작용하고 있는 셈이다.
아이폰 울트라, 9월 공개 전망…가격은 2199달러 추정
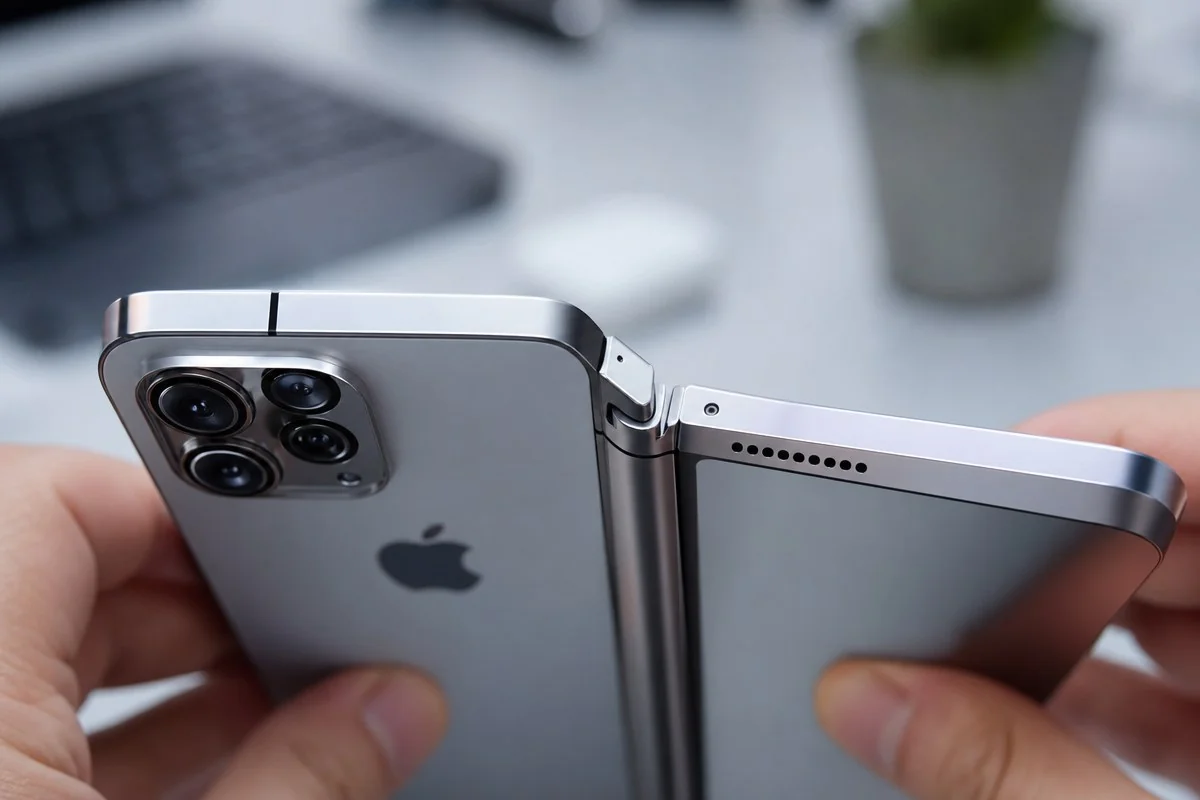
슐체-멜란더는 애플이 9월 행사에서 아이폰18 시리즈와 함께 폴더블 모델인 아이폰 울트라(iPhone Ultra)를 선보일 것으로 예상했다. 그는 아이폰 울트라 가격을 2199달러로 추정했는데 이는 아이폰17 프로맥스보다 약 83% 높은 가격이다. 판매량이 크지 않아도 전체 매출 구조에 미치는 영향은 상당할 수 있다는 설명이다.
로스차일드는 폴더블 아이폰이 2027회계연도에 1400만대 팔릴 것으로 전망했다. 이 폴더블 모델의 등장으로 애플 아이폰 라인업 전체의 평균판매가격(ASP)은 2027년 6월까지 11% 오를 것으로 예측했다. 다만 기존 아이폰 판매를 얼마나 대체할지에 대해서는 소스마다 수치가 다르게 전해졌다. 벤진가는 카니발라이제이션(자기잠식) 영향이 전체 판매의 2% 수준에 그칠 것이라고 전했지만, 야후파이낸스는 1400만대 중 약 400만대가 기존 아이폰 판매를 대신하는 것이라고 보도했다.
공급망 변수…출시는 겹치되 실제 판매는 늦어질 수도
폴더블 아이폰의 흥행 가능성을 뒷받침하는 다른 분석도 있다. 시장조사업체 카운터포인트리서치(Counterpoint Research)는 지난 7월 애플이 출시 첫해에 폴더블 스마트폰 시장에서 25%의 점유율을 차지할 수 있다고 전망했다.
다만 생산 측면의 걸림돌도 거론된다. 애널리스트 궈밍치(Ming-Chi Kuo)는 앞서 애플의 첫 폴더블 아이폰이 공급 제약으로 인해 아이폰18 나머지 라인업보다 늦게 나올 수 있다고 밝힌 바 있다. 그에 따르면 애플의 첫 폴더블 아이폰은 2026년 하반기에 700만~800만대가 조립될 것으로 예상되지만 3분기 출하량은 50만~100만대에 그칠 수 있다. 이는 예상되는 아이폰18 프로·프로맥스 물량에 크게 못 미치는 수준이다. 궈밍치는 애플이 공급 부족으로 인해 폴더블 아이폰을 아이폰18 시리즈와 같은 자리에서 공개하더라도 사전예약과 실제 판매 시점은 몇 주 뒤로 늦출 가능성이 있다고 봤다. 2017년 아이폰X 출시 당시 썼던 전략과 비슷한 방식이다.
애플의 두 번째 승부수…“소비자 AI의 문지기” 전략
슐체-멜란더가 제시한 또 다른 상승 동력은 인공지능(AI) 전략이다. 그는 애플이 세계 최고 수준의 자체 AI 모델을 꼭 만들지 않아도 AI 붐의 주요 수혜자가 될 수 있다고 봤다. 애플이 오픈소스 모델들을 활용하면서 소비자가 실제로 마주하는 AI 경험을 통제하는 데 집중할 것이라는 관측이다.
슐체-멜란더는 애플이 “소비자 AI의 문지기(gatekeeper)를 자처할 수 있다”고 표현했다. 여러 오픈소스 모델로 구성된 “종속적인 모델 함대(subordinate fleet of open-source models)”에 작업을 위임하고 애플페이(Apple Pay) 등 결제 플랫폼을 통해 AI 상호작용을 수익화하는 구상이다. 로스차일드는 이런 방식으로 애플이 고마진 사업인 서비스 부문을 강화하면서 외부 폐쇄형 모델에 대한 의존도를 낮출 수 있다고 봤다.
로스차일드는 폴더블 기기의 생산 관련 위험 요인이 여전히 남아 있다는 점도 인정했다. 그럼에도 제품 혁신과 AI 전략이라는 두 축이 겹치는 지점을 시장이 아직 충분히 반영하지 못하고 있다는 게 이번 목표주가 상향의 핵심 근거다.